外貨預金とFXを徹底比較!コスト面でどちらがお得?

外貨預金とFXを徹底比較!コスト面でどちらがお得?
2026年現在、円安トレンドが継続し、資産運用として外貨への関心が高まっています。特に「外貨預金」と「FX(外国為替証拠金取引)」は、どちらも外貨に投資する手段として注目されていますが、その特性やコスト構造は大きく異なります。本記事では、それぞれのメリット・デメリット、そして最も気になるコスト面に焦点を当て、どちらがあなたの資産運用に適しているのかを徹底比較していきます。
外貨預金とは?安定志向のあなたへ
外貨預金は、その名の通り、日本円を米ドルやユーロ、豪ドルといった外貨に替えて銀行に預け入れる金融商品です。一般的な円預金と同様に、元本保証型の商品が多く、満期まで保有すれば預け入れ時の為替レートと満期時の為替レートの差益(為替差益)と、外貨による利息(外貨金利)を得られる可能性があります。2026年現在、主要銀行の外貨普通預金金利は、米ドルで0.1%〜0.5%程度、高金利通貨とされる豪ドルやトルコリラでは1%を超えるケースも見られますが、為替手数料が円高方向へ動いた場合、金利収入を上回る為替差損が発生するリスクは常に存在します。
外貨預金の最大のメリットは、その分かりやすさと安定性です。株式やFXのように常に市場を監視する必要がなく、一度預け入れれば満期まで放置できるため、投資初心者や忙しいビジネスパーソンにも人気があります。また、預金保険の対象外ではありますが、預け入れる金融機関が破綻しない限り、元本は保証されるという安心感があります。しかし、デメリットとしては、FXと比較して為替手数料が高い点が挙げられます。例えば、大手銀行の場合、米ドルへの両替で片道1円、往復2円程度の為替手数料がかかることが一般的です。これは100万円を米ドルに替えて、また円に戻すと2万円の手数料が発生することを意味し、特に短期での売買には不向きと言えるでしょう。
FXとは?積極的なリターンを狙うあなたへ
FXは、外国為替証拠金取引の略で、証拠金を預けて外貨を売買し、その差益を狙う金融商品です。外貨預金と異なり、実際に外貨を保有するわけではなく、あくまで「差金決済」という形で利益や損失が発生します。FXの最大の魅力は、レバレッジをかけることで、少額の資金で大きな取引ができる点です。日本の個人向けFXでは、最大25倍のレバレッジが認められており、例えば10万円の証拠金で250万円分の取引が可能になります。これにより、為替レートのわずかな変動でも大きな利益を狙える可能性があります。
また、FXは外貨預金と比較して圧倒的に取引コストが低いという特徴があります。FX会社によって異なりますが、米ドル/円の取引では、スプレッド(買値と売値の差)が0.1銭〜0.3銭程度と非常に狭く設定されています。これは、1万ドルを取引してもわずか10円〜30円程度のコストしかかからないことを意味します。さらに、FXは24時間取引が可能であり、いつでも好きなタイミングで売買できる自由度も大きなメリットです。しかし、レバレッジは諸刃の剣であり、予想と反対方向に為替が動いた場合、証拠金以上の損失が発生するリスク(追証)も存在します。リスク管理を徹底し、自己資金に見合った取引を心がけることが極めて重要です。
コスト比較:為替手数料とスプレッドの差
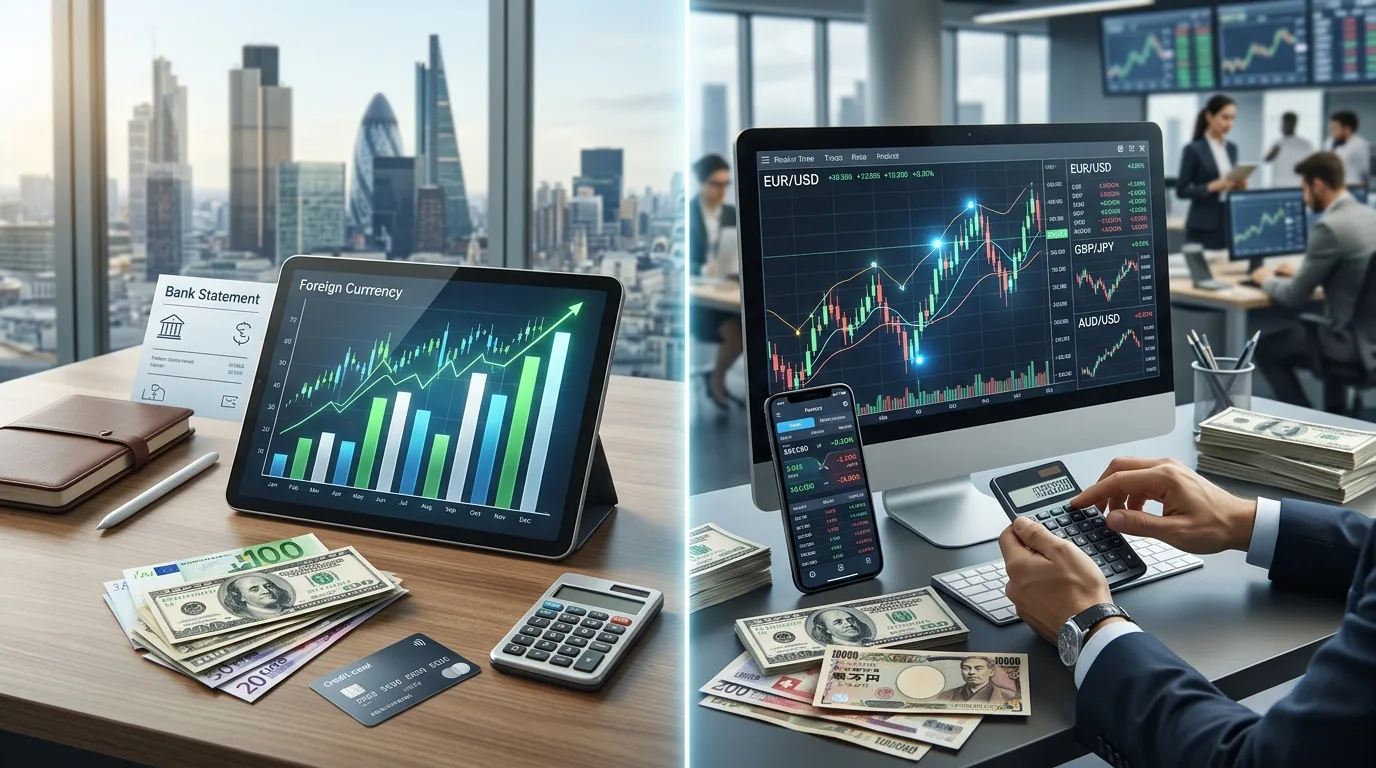
外貨預金とFXを比較する上で、最も注目すべきは「コスト」です。ここで言うコストとは、主に「為替手数料」と「スプレッド」を指します。
- 外貨預金の為替手数料: 2026年現在、大手銀行の外貨預金では、米ドルへの両替で片道1円(100銭)程度が一般的です。これは、100万円を米ドルに替える際に1万円の手数料、さらに円に戻す際に1万円の手数料がかかることを意味し、往復で2万円のコストが発生します。これは預け入れ金額に対してかなり大きな割合を占めるため、短期での売買には全く向いていません。
- FXのスプレッド: FXでは、買値と売値の差である「スプレッド」が実質的な取引コストとなります。主要なFX会社では、米ドル/円のスプレッドは0.1銭〜0.3銭程度と非常に狭く設定されています。例えば、1万ドル(約150万円相当)を取引した場合でも、コストはわずか10円〜30円程度で済みます。この圧倒的なコストの差は、FXがデイトレードやスイングトレードといった短期売買に適している理由の一つです。
この比較から明らかなように、コスト面ではFXが圧倒的に有利です。特に、為替の変動を積極的に捉えて利益を狙いたいのであれば、FXの低コストは大きなアドバンテージとなります。外貨預金は、ある程度の期間外貨を保有し続け、為替差益と金利収入を狙う場合に限定的に有効と言えるでしょう。
リターンとリスク:どちらがあなたの目的に合うか
リターンとリスクの観点からも両者を比較してみましょう。
- 外貨預金: リターンは、為替差益と外貨金利に限定されます。2026年現在の米ドル普通預金金利が0.1%〜0.5%程度とすると、金利収入だけでは大きなリターンは期待できません。主なリターンは為替差益に依存しますが、手数料が高いため、為替が大きく円安に振れないと利益を出しにくい構造です。リスクは、為替変動による元本割れです。円高に振れると、預け入れ時よりも円に換算した価値が目減りします。ただし、レバレッジがないため、預け入れた金額以上の損失は発生しません。
- FX: レバレッジをかけることで、少額の資金で大きなリターンを狙える可能性があります。例えば、10万円の資金で250万円分の取引を行い、1円の円安に動けば2万5千円の利益、1円の円高に動けば2万5千円の損失となります。また、スワップポイント(金利差調整額)という形で、外貨預金の金利に似た収入を得ることも可能です。リスクは、レバレッジによる損失拡大です。予想と反対方向に為替が動いた場合、証拠金以上の損失が発生する可能性があり、最悪の場合、追証が発生して自己資金以上の支払いを求められることもあります。
まとめると、外貨預金は「低リターン・低リスク(ただし為替手数料による実質コストは高め)」、FXは「高リターン・高リスク(ただし取引コストは極めて低い)」と言えます。どちらを選択するかは、あなたの投資経験、リスク許容度、そして資産運用の目的によって大きく異なります。
2026年、外貨投資の選択肢は?
2026年の金融市場は、FRBの利上げサイクルが終盤に差し掛かり、日銀の金融政策正常化への動きが注目されるなど、為替市場は引き続き変動しやすい状況にあります。このような環境下で外貨投資を考えるなら、以下のポイントを考慮して選択しましょう。
外貨預金がおすすめの人:
- 為替変動リスクを最小限に抑えたい初心者
- 短期的な売買ではなく、長期的な視点で外貨を保有したい人
- 手間をかけずに、円安メリットを享受したい人
- 元本保証型の商品を好む人(ただし、為替リスクは残ります)
FXがおすすめの人:
- 積極的に為替差益を狙いたい人
- 少額の資金で大きなリターンを目指したい人
- 為替市場の動向を常にチェックできる人
- リスク管理の重要性を理解し、自己責任で取引できる人
- 低コストで頻繁に取引を行いたい人
どちらの金融商品も一長一短がありますが、コスト面だけで見ればFXが圧倒的に有利です。しかし、FXにはレバレッジによるリスクが伴うため、十分な学習と準備が必要です。ご自身の投資スタイルやリスク許容度に合わせて、最適な選択をすることが重要と言えるでしょう。
<a href="https://h.accesstrade