資産1000万円を目指す!積立投資の長期シミュレーション

資産1000万円を目指す!積立投資の長期シミュレーション【2026年最新版】
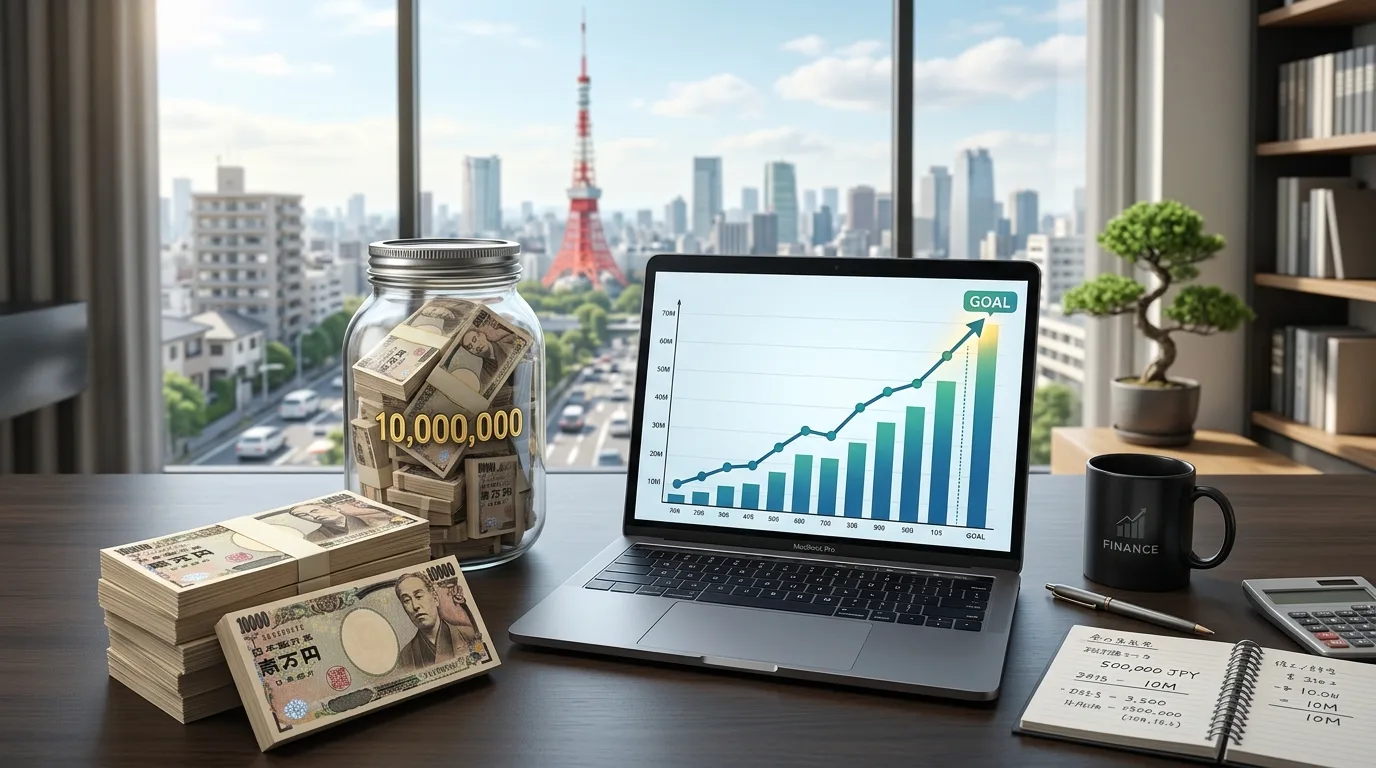
2026年現在、インフレや将来への漠然とした不安を感じている方は少なくないでしょう。そんな中で「資産1000万円」という目標は、多くの人にとって現実的でありながら、達成感の大きいマイルストーンとなります。本記事では、資産1000万円を積立投資で目指すための具体的な長期シミュレーションを、2026年の最新情報に基づいて解説していきます。
「自分には無理だ」と感じる方もいるかもしれませんが、積立投資は時間と複利の力を味方につけることで、着実に資産を増やすことが可能です。少額からでも始められる積立投資の魅力を知り、今日から未来への一歩を踏み出しましょう。
なぜ積立投資が資産1000万円目標に最適なのか?
資産1000万円を目指す上で、なぜ積立投資が優れているのでしょうか?その理由は大きく3つあります。
- ドルコスト平均法によるリスク軽減: 毎月一定額を投資することで、価格が高い時には購入量を少なく、安い時には多く買うことになります。これにより、高値掴みのリスクを抑え、平均購入単価を引き下げる効果が期待できます。特に市場の変動が激しい時期でも、冷静に投資を続けられるメリットは大きいでしょう。
- 複利効果の恩恵: 投資で得た利益を再投資することで、元本だけでなく利益にも利益がつく「複利」の力が働きます。これは、投資期間が長ければ長いほどその効果が指数関数的に増大するため、長期的な資産形成において非常に強力な味方となります。例えば、年利5%で運用した場合、100万円が10年後には約162万円に、20年後には約265万円になります。
- 少額から始められる手軽さ: 多くの証券会社では、月々100円や1,000円といった少額から積立投資が可能です。これにより、まとまった資金がなくてもすぐに投資を始められ、無理なく継続することができます。
これらの理由から、積立投資は、特に投資初心者の方や、忙しい方にとって、資産1000万円達成への現実的な道筋となり得るのです。
積立投資シミュレーションの前提条件(2026年版)
具体的なシミュレーションに入る前に、いくつかの前提条件を設定します。2026年の市場環境や制度を考慮し、現実的な数字を設定しました。
- 想定年利回り: 5%(これは、過去のS&P500などの主要インデックスファンドの平均的なリターンを参考にしています。もちろん、将来のリターンを保証するものではありませんが、現実的な目標として設定します。)
- 積立期間: 10年、15年、20年
- 積立商品: 全世界株式インデックスファンド(例: eMAXIS Slim 全世界株式(オール・カントリー)など)。分散投資の観点から、特定の国や地域に偏らず、世界の株式市場全体に投資する商品を選定します。
- 投資口座: 新NISA(2024年から始まった新NISA制度は、非課税投資枠が大幅に拡充され、積立投資にとって非常に有利な制度です。年間360万円、生涯で1800万円までの投資益が非課税となります。)
この前提条件のもと、月々の積立額が資産1000万円達成にどれくらいの期間を要するのか、具体的に見ていきましょう。
月々の積立額別!資産1000万円達成シミュレーション
それでは、具体的なシミュレーション結果を見ていきましょう。前提条件として、想定年利回り5%で運用した場合を想定します。
ケース1: 10年で1000万円を目指す場合
- 目標期間: 10年
- 必要積立額(月々): 約64,500円
この場合、10年間で約774万円を投資し、約226万円の運用益を得ることで1000万円に到達します。月々約6.5万円の積立は、ある程度の余裕資金が必要となりますが、比較的短期間で目標を達成したい方には有効な戦略です。新NISAのつみたて投資枠(年間120万円)を最大限活用しつつ、成長投資枠も併用することで、非課税で効率的に資産形成を進めることができます。
ケース2: 15年で1000万円を目指す場合
- 目標期間: 15年
- 必要積立額(月々): 約36,000円
15年という期間を設けることで、月々の積立額は約3.6万円にまで抑えられます。総投資額は約648万円となり、約352万円の運用益が期待できます。複利の効果がより顕著に現れ始め、投資元本に対する利益の割合が増加します。これは、多くの家庭で無理なく継続できる現実的な積立額と言えるでしょう。
ケース3: 20年で1000万円を目指す場合
- 目標期間: 20年
- 必要積立額(月々): 約24,000円
20年という長期の積立期間を設定することで、月々の積立額はさらに少額の約2.4万円で済みます。総投資額は約576万円となり、約424万円もの運用益が期待できます。このケースでは、投資元本よりも運用益の方が大きくなる逆転現象が起こり、複利の力が最大限に発揮されます。若いうちから少額でもコツコツと始めることの重要性がよくわかる結果です。
これらのシミュレーションはあくまで目安ですが、期間が長くなるほど月々の負担が減り、複利効果の恩恵を大きく受けられることがお分かりいただけたかと思います。ご自身のライフプランや収入状況に合わせて、無理のない積立額と期間を設定することが重要です。
積立投資を成功させるためのポイント
単に積立を始めるだけでなく、成功に導くためにはいくつかのポイントがあります。
- 早期開始: 上記のシミュレーションからもわかるように、早く始めるほど複利効果の恩恵が大きくなります。たとえ少額でも、今日から始めることが最も重要です。
- 継続が力: 市場が一時的に下落しても、狼狽売りせずに淡々と積立を続けることが重要です。ドルコスト平均法の効果を最大限に引き出すためにも、感情に流されずに機械的に積立を継続しましょう。
- 分散投資: 特定の資産や地域に集中せず、全世界株式インデックスファンドのように広く分散された商品を選ぶことで、リスクを低減できます。
- 非課税制度の活用: 2026年時点では、新NISA制度を最大限に活用することが非常に重要です。非課税で運用できるメリットは計り知れません。年間360万円の非課税投資枠と、生涯で1800万円という非課税保有限度額を意識して活用しましょう。
- 定期的な見直し: ライフステージの変化(結婚、出産、住宅購入など)に合わせて、積立額や目標を見直すことも大切です。年に一度程度、ポートフォリオ全体を確認する時間を設けると良いでしょう。
これらのポイントを押さえることで、資産1000万円への道のりをより確実なものにすることができます。
2026年の積立投資における注意点と今後の展望
2026年時点での積立投資を取り巻く環境は、新NISAの恩恵が大きい一方で、いくつか注意すべき点もあります。
- 金利動向: 世界的なインフレ抑制のため、主要国の中央銀行は高金利政策を続けています。これが株式市場に短期的な影響を与える可能性はありますが、長期的な積立投資においては、一時的な変動と捉え、冷静に対応することが重要です。
- 地政学リスク: 世界情勢は依然として不透明であり、地政学的なリスクが市場に影響を与えることも考えられます。しかし、全世界株式インデックスファンドは、そうしたリスクを広範な地域に分散することで、特定の地域のリスクを軽減する効果があります。
- 新NISAの活用: 2026年には新NISA制度も定着し、多くの人が活用していることでしょう。しかし、非課税枠を使い切れていない人もまだいるかもしれません。
【広告表示】当記事はアフィリエイト広告を含みます。